


UMA/UBA Benchmark Media Investments: 1ste semester 2026

UMA (de beroepsorganisatie van mediabureaus) en enkele partneragentschappen hebben hun studie naar de netto media-investeringen in België voor de eerste zes maanden van 2026 opnieuw uitgevoerd.
Dit zijn de belangrijkste bevindingen:
 Over het algemeen bedraagt het aandeel van digitale reclame in de totale investering 40,2%, tegenover iets meer dan 37% een jaar geleden.
De verdeling van digitale reclame tussen lokale en internationale spelers (GAFAM) blijft stabiel ten opzichte van dezelfde periode vorig jaar (41% voor de internationale platformen).
Voor de digitale kanalen waar er concurrentie is tussen de internationale platformen, met name digital display, video en het aggregaat ‘andere’, ligt het aandeel van de internationale platformen (minder dan 23%) nog steeds lager dan dat van de lokale spelers. Bij paid search en paid social bedraagt het aandeel van GAFAM uiteraard 100%, bij gebrek aan concurrentie.
Met meer dan 27% van het totaal blijft televisie het medium met de grootste netto reclame-investeringen. Wat mediacategorieën betreft, wordt televisie gevolgd door radio en out-of-home.
Online video bevestigt zijn status als proportioneel meest geïnvesteerde online medium. Gezien de stijging van het aandeel van lokale spelers in online video, kan worden aangenomen dat een deel van de investeringen in televisie verschuift naar VOD van Belgische mediagroepen.
Ondanks een lichte daling blijft het aandeel van lokale media in het geheel aanzienlijk, met meer dan 76%.
De gegevens van de UMA Benchmark Media Investments zijn afkomstig van verklaringen van de leden van UMA [Billups, Dentsu, Havas Media Belgium, Omnicom Media (Initiative – UM – OMD – PHD Media – Semetis), Mediaplus, Publicis Groupe, Space, Talon, WPP (EssenceMediacom – Mindshare – Wavemaker) en Zigt] en van de bureaus AdSomeNoise, blue2purple, Hybrid Agency en Ogilvy Social Lab.
Deze verklaringen hebben betrekking op de netto media-investeringen, met uitsluiting van technische kosten en honoraria, voor de eerste zes maanden van 2026. Zoals voorheen vulde elk bureau een tabel in met de 44 productsectoren die door UMA zijn bepaald en waarvoor UMA een nieuwe indeling heeft gemaakt op basis van een segmentatie van MDB (Nielsen Ad Intel). De aangeleverde gegevens omvatten de totale investeringen van adverteerders en merken die binnen deze sectoren vallen, in 5 verschillende categorieën digitale formaten: Paid Social, Search Engine Advertising (SEA), Display, Online Video en ‘Other Digital’.
De cijfers van de digitale en offline investeringen van alle deelnemende bureaus werden door een externe consultant samengevoegd in een eindrapport.
Sectoren
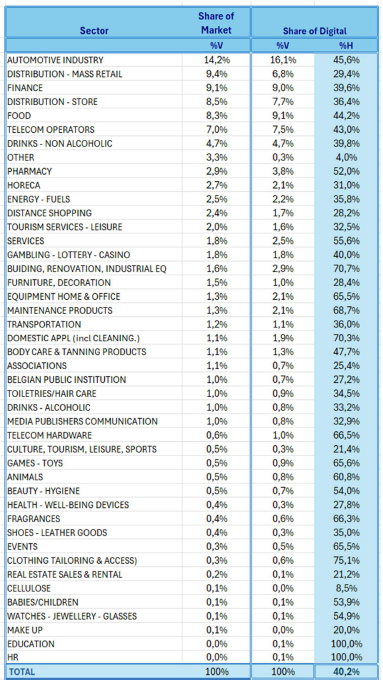
Tijdens het eerste semester van 2026 waren de drie sectoren die proportioneel het meest investeerden in digitale reclame de automobielsector (16% van het totaal), voeding (9%) en financiële producten en diensten (9%). De volledige distributiesector, die uit twee UMA-sectoren bestaat, bedraagt 14,5%. Zoals voorheen behoren sectoren waarin sterk wordt geïnvesteerd in digital ook tot de grootste adverteerders in offline. Hieronder: de rangschikking van de sectoren op basis van hun aandeel in de totale markt (offline + online).
Media
Onderstaande tabel vergelijkt de verdeling van drie opeenvolgende en vergelijkbare ‘benchmarks’, namelijk die van de eerste semesters van 2024, 2025 en 2026. Binnen het digitale universum zijn social en SEA vrij vergelijkbaar met hun posities in het vorige halfjaarlijkse rapport. Het aandeel van display daalt daarentegen sterk ten voordele van online video (plus twee punten) en de ‘andere digitale kanalen’.

De verdeling van de netto-investeringen toont aan dat televisie ook dit jaar het meest geïnvesteerde reclamemedium in België blijft: met bijna 27% van het totaal blijft televisie het belangrijkste reclamemedium in België. Radio wordt in de gegevens bevestigd als het tweede individuele kanaal met een aandeel van meer dan 15%, gevolgd door out-of-home met 13%. Daarmee komt het net voor online video, waarvan het aandeel in het eerste semester van 2026 uitkomt op meer dan 12%. Paid social overschrijdt nipt de 10% van het totaal.
De verdeling van de investeringen tussen ‘offline’ en ‘online’ blijft evolueren door een sterkere groei van de investeringen in digitale kanalen. Deze wegen inmiddels 40% van het totaal van alle media.
Lokaal vs internationaal
Deze benchmark brengt ook de verdeling van de digitale investeringen tussen lokale en internationale spelers in kaart. Voor deze laatste groep werden de betrokken bureaus in de vragenlijst aangeduid met de benaming ‘GAFAM’.
Op basis van de samenvoeging van de antwoorden per digitaal kanaal kunnen we besluiten dat het aandeel van internationale spelers op de volledige markt van digitale reclame in België, zoals die naar voren komt binnen het UMA-universum (dat niet exhaustief is), minder dan 58% bedraagt. Het aandeel van lokale spelers in digital ligt dus rond 42%.
Dit aandeel van lokale spelers ligt nog steeds hoger dan dat van GAFAM in alle kanalen waar er daadwerkelijk concurrentie is. In het eerste semester van 2026 zien we dus een groei van de digitale investeringen in België die meer dan voorheen ten goede komt aan Belgische media.

Gezien het groeiende belang van het kanaal ‘andere’ (Other Digital), worden de deelnemers aan de studie sinds 2023 gevraagd om de verdeling van deze ‘andere’ categorie over verschillende categorieën verder te detailleren. Deze staan hieronder vermeld: de twee belangrijkste formaten zijn native advertising en online audio, die tegengestelde evoluties kennen met een sterke stijging, maar zonder de eerdere niveaus voor native te evenaren, terwijl online audio sterk terugvalt, maar boven de aandelen blijft die in 2023-2024 werden opgetekend. Minder omvangrijk kennen e-mailmarketing en (vooral) influencers daarentegen een sterke groei.

Lees ook


Lees later
U moet geregistreerd zijn om dit artikel aan uw leeslijst toe te voegen
Inschrijven Al geregistreerd? Inloggen